「ファイナンシャルプランナー(FP)の資格って、今から取って意味があるのかな?」
50代になってから資格の勉強を始めようとすると、そんなことを考える方もいるかもしれません。
これから転職するために資格を取る、という話なら、たしかに20代や30代とは事情が違います。
でも、FPについては少し話が違います。
むしろ50代、定年前後になった今だからこそ、勉強したことを自分自身の生活に使いやすい資格だと私は思っています。
退職金をどうするか。年金はいくらくらい受け取れるのか。住宅ローンはいつまでに返すのか。親や自分の相続はどう考えるのか。保険はこのままでいいのか。そして、老後のお金をどのように守り、使っていくのか。
若いころには何となく先送りできた話が、50代になると急に「自分の問題」になってきます。
そんな人生後半のお金について、ひとつずつ体系立てて学べるのがFPの勉強です。
結論から言うと、FP資格だけで転職が決まるような「魔法の資格」ではありません。
しかし、自分や家族のお金を考えるための基礎知識としては、かなり実用的です。
人生後半に、もう一度自分のお金とこれからの暮らしを整理してみたい。
そんな人にとって、FPは「ワンモーチャンス」のきっかけになり得る資格だと思います。
※この記事は2026年9月時点の制度・試験情報をもとにしています。
そもそもFP技能検定とは?
一般に「FP資格」と呼ばれているもののひとつが、ファイナンシャル・プランニング技能検定です。
これは国家検定で、1級・2級・3級があります。学科試験と実技試験の両方に合格すると、それぞれ「1級FP技能士」「2級FP技能士」「3級FP技能士」と名乗ることができます。
FPの勉強で扱う分野は幅広く、ライフプランニングと資金計画、リスク管理、金融資産運用、タックスプランニング、不動産、相続・事業承継などです。
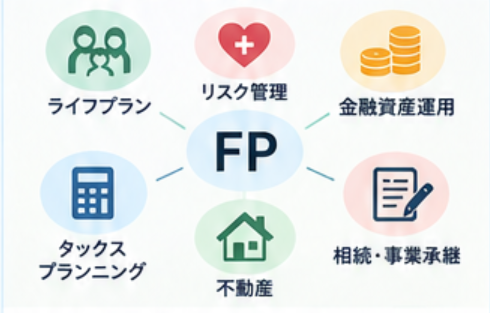
こうして並べてみると、50代以降の生活とかなり重なっていることに気づきます。
年金はライフプランニング、生命保険や医療保険はリスク管理、NISAなどの資産運用は金融資産運用、所得税や住民税はタックスプランニング、自宅や実家は不動産、親や自分の財産について考えるなら相続です。
つまりFP試験の勉強とは、単なる資格試験対策というより、「これからの人生で避けて通れないお金の話」を一通り勉強することでもあります。
これが、私がFPを人生後半の学び直しとして面白いと思う理由です。
2026年現在、2級・3級はCBT試験になっている
以前FP試験を調べたことがある方は、「年に何回か決められた日に会場で受験する」というイメージを持っているかもしれません。
現在は状況がかなり変わっています。
日本FP協会が実施する2級・3級FP技能検定は、学科・実技とも原則としてCBT(Computer Based Testing)方式です。全国のテストセンターに設置されたパソコンを使って受験します。2026年度からは試験実施期間も拡大され、休止期間を除いて幅広い時期から受験日を選べるようになりました。
これは社会人にとって、かなりありがたい変更だと思います。
「仕事が忙しいから次の試験日は無理だ」
「親の介護や家の用事があって予定を立てにくい」
そんな人でも、自分の勉強の進み具合に合わせて受験時期を決めやすくなったからです。
若いころの資格試験のように、生活のすべてを試験日に合わせる必要はありません。
仕事や家庭を優先しつつ、空いた時間で少しずつ勉強して受験する。
50代の学び直しには、むしろこのくらいの距離感がちょうどいいのではないでしょうか。
最初に目指すなら3級で十分
FPに興味を持ったからといって、いきなり難しい資格を目指す必要はありません。
自分の生活に役立つ知識を身につけたいのであれば、まず3級から始めるのが現実的です。
日本FP協会の2026年4月〜8月の試験結果を見ると、3級の合格率は学科86.23%、実技83.29%でした。一方、2級は同期間で学科50.36%、実技56.73%です。実施期間などによって数字は変動するため単純比較はできませんが、3級はFPを初めて学ぶ人にとって比較的入りやすい試験といえるでしょう。
もちろん「合格率が高い=勉強しなくても受かる」という意味ではありません。
年金、保険、税金、投資、不動産、相続など、それなりに覚えることはあります。
ただ、私はそれが逆に面白いところだと思っています。
50代になれば、問題集に出てくる言葉の多くに見覚えがあります。
「これ、会社でもらった書類に書いてあったな」
「住宅ローンを組んだときに聞いた気がする」
「親の相続のときに出てきた言葉だ」
そんな経験と試験勉強がつながる瞬間があります。
若いころのような「知らないことを丸暗記する勉強」とは、少し違うのです。
これまで生きてきた経験を整理し直す勉強、と言ったほうが近いかもしれません。
50代こそFPの勉強が役に立つと思う理由
50代になると、「これからいくら稼ぐか」だけではなく、「これまで作ったお金をどう使うか」が重要になってきます。
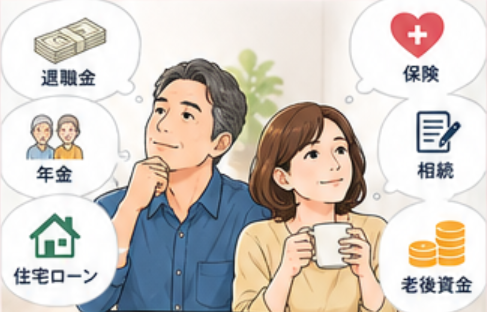
ここが人生前半と後半の大きな違いです。
たとえば退職金。
まとまった金額が入ったとき、それを預金に置いておくのか、住宅ローンの返済に使うのか、投資するのか。
正解は人によって違います。
年金も同じです。
何歳から受け取り始めるのか。働きながら受け取るのか。配偶者の年金はどうなるのか。
保険についても、子どもが独立したあとまで大きな死亡保障が必要なのか、一度確認する価値があります。
さらに、自宅、実家、親の財産、自分たち夫婦の相続などもあります。
こうした問題は、それぞれ別々に見えます。
ところが実際には全部つながっています。
老後資金を考えれば年金と退職金が関係し、退職金を運用するなら金融知識が必要になり、自宅を売却するなら不動産や税金が関係し、最後には相続の話にもつながります。
FPでは、これらを横断して学びます。
ひとつの分野の専門家になる資格ではないからこそ、「自分の人生全体を見渡す」には都合がいいのです。
「専門家に任せればいい」ではなく、自分で判断するために学ぶ
税金なら税理士、不動産なら不動産会社、相続なら司法書士や弁護士、投資なら金融機関。
必要になれば、もちろん専門家の力を借りることになります。
FPを勉強したからといって、全部自分でできるようになるわけではありません。
私は、それでいいと思っています。
大切なのは「専門家を必要としない人になること」ではなく、「専門家の説明を聞いて、自分で判断できる人になること」です。
何も知らなければ、相手から提案されたものが自分にとって本当に必要なのか判断できません。
しかし基礎知識があれば、
「これはどういう意味ですか?」
「ほかの選択肢はありませんか?」
「その場合、税金はどうなりますか?」
と質問できます。
人生後半になるほど、大きなお金を動かす場面が増えます。
退職金、住宅、投資、保険、相続。
だからこそ「知らないまま誰かに任せる」ことの怖さも大きくなります。
FPの勉強は、自分のお金を自分で守るための最低限の地図を手に入れる作業、と考えると分かりやすいかもしれません。
FP資格は転職や副業にも使えるのか
ここは少し冷静に考えておいたほうがいいでしょう。
FP技能士を取得しただけで、50代から金融機関へ簡単に転職できる、という資格ではありません。
転職では、これまでの職歴や実務経験、営業経験、専門分野なども当然見られます。
ですから、「FPを取れば仕事が見つかる」という期待で勉強を始めると、少し違うかもしれません。
一方で、これまでの経験と組み合わせると話は変わります。
たとえば不動産、保険、金融、人事、給与計算、介護、住宅、士業、ライターなど、お金や暮らしに関係する仕事ではFPの知識を活用できる場面があります。日本FP協会も、金融・不動産だけでなく、人事労務や介護・福祉など幅広い分野でFP知識を活かせるとしています。
50代のキャリアを考えるなら、「FPだけで勝負する」よりも、「今までやってきた仕事+FP」のほうが現実的だと思います。
営業を30年やってきた人なら、「営業経験+FP」。
不動産業界にいたなら、「不動産経験+FP」。
会社員として人事や総務を経験したなら、「人事労務+FP」。
自分の経験に、新しい知識をひとつ加える。
人生後半の資格取得は、その考え方のほうがしっくりきます。
2級やAFPまで取る必要はある?
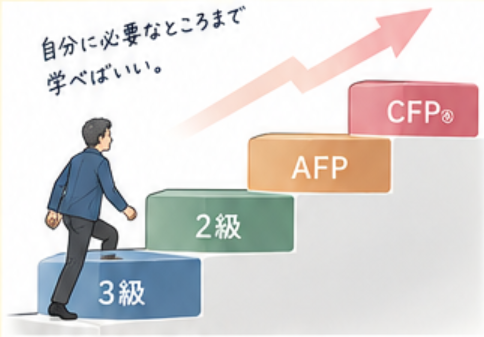
3級を勉強してみて、「もっと詳しく知りたい」と思ったら2級を目指すのもいいでしょう。
2026年現在、2級FP技能検定を受験するには、3級FP技能検定の合格、FP業務について2年以上の実務経験、AFP認定研修の修了など、所定の受検資格のいずれかを満たす必要があります。
さらに仕事としてFPの知識を活用したいなら、日本FP協会のAFP資格、その上のCFP®資格という道もあります。
ここは少し混同しやすいところですが、FP技能士とAFP・CFP®は別の資格です。
AFPは2級FP技能検定への合格やAFP認定研修の修了などが必要で、CFP®はその上位資格です。AFP・CFP®には2年ごとの資格更新と継続教育があります。
ただ、自分や家族のお金について学びたいだけなら、最初からそこまで考えなくてもいいと思います。
まず3級を勉強してみる。
面白ければ2級に進む。
さらに仕事として使いたくなったらAFPやCFP®を考える。
それで十分です。
資格取得そのものを目的にしてしまうより、「自分に必要なところまで学ぶ」と考えたほうが、人生後半の勉強は長続きします。
資格を取らなくても、勉強したこと自体に意味がある
FPの面白いところは、仮に試験を受けなかったとしても勉強が無駄になりにくいことです。
たとえば英単語なら、覚えても日常生活で使わないことがあります。
でも年金や税金、保険、投資、相続は違います。
嫌でも人生のどこかで出会います。
「そういえばFPの勉強でやったな」
その程度でも知っていれば、調べる入口を見つけやすくなります。
50代になると、若いころのように「資格を取って会社に評価してもらう」だけが勉強の目的ではありません。
これから20年、30年の暮らしを少し良くする。
余計なお金を失わない。
家族とお金の話ができるようになる。
知らなかった制度に気づけるようになる。
そういう勉強も、十分に価値があります。
まとめ 50代からでも遅くない。むしろ今だから役に立つ
FP技能検定は、資格ひとつで人生が一変するような資格ではありません。
でも私は、そこがいいところでもあると思っています。
年金、保険、税金、資産運用、不動産、相続。
どれも派手ではありません。
しかし、どれも人生後半では避けて通れない話です。
50代になると、これからの人生について考える場面が増えます。
定年後も働くのか。
いくらあれば暮らしていけるのか。
今ある資産をどうするのか。
家はどうするのか。
親のこと、自分たち夫婦のこと、子どものこと。
答えは人それぞれです。
だからこそ、誰かが出した「正解」をそのまま信じるのではなく、自分で考えるための知識が必要になります。
FPの勉強は、そのための入り口としてちょうどいい資格だと思います。
「もう50代だから、今さら勉強しても……」
そう思う必要はありません。
むしろ、自分の人生と試験範囲がこれほど重なってくるのは、これからです。
人生後半、ワンモーチャンス。
資格を取ることだけを目的にせず、これからのお金と暮らしを一度整理してみる。
そのきっかけとして、FP3級のテキストを一冊開いてみるのも、悪くない選択だと思います。
リンク集
日本FP協会
https://www.jafp.or.jp/
実施試験結果データ(受検者数、合格者数等)=合格率がわかります
https://www.jafp.or.jp/exam/syutoku/
FP技能検定資格範囲
https://www.jafp.or.jp/exam/subjects_03/